Hynmeacmoehyata
Tools Übersicht Ruhestands- und Entnahme-Tool

Ruhestands- und Entnahme-Tool

Entnahmeraten und Ruhestandsdauer im Beispiel nebeneinander betrachten

Der Rechner kombiniert Startbetrag, Entnahmehorizont, einfache Kostenannahmen und verschiedene Entnahmesätze. Er macht Spannweiten sichtbar und hilft, Gespräche mit unabhängigen Fachleuten zu strukturieren.

Frage stellen
Alle Werte sind hypothetisch und dienen nur der Veranschaulichung. Keine Prognose, keine Garantie, keine persönliche Empfehlung.
Beispiel Depotwert Ruhestand € 228.000,00
+6%
  • Reserve 14%
  • Kernmarkt 36%
  • Schwerpunkte 10%
  • Entnahme 20%

Beispiel Entnahmepfad

JanFebMrzAprMaiJunJulAug

Ein Beispielrechner, der Ruhestand als Entnahmeprozess zeigt

Früher dachten wir Ruhestand vor allem als Sparziel. Heute betrachten wir Entnahmepfade, Schwankungen und Kosten in einem klaren Rahmen. Dieses Tool zeigt ein hypothetisches Beispiel, das diese Perspektive sichtbar macht.

Paar betrachtet Beispielkurven zur Entnahme im Ruhestand 1 / 4
0J Jahre Entnahmehorizont Beispiel

Vom Zielbetrag zur Entnahmerate denken

Die bequeme Variante sieht so aus: Zielbetrag festlegen, Kurs-App beobachten und hoffen, dass es bis zum Ruhestand reicht. Dieses Tool dreht die Perspektive. Es beginnt bei der Entnahme. Im Beispiel sehen Sie, wie sich verschiedene jährliche Entnahmesätze über einen längeren Zeitraum auswirken können, wenn ein Depot überwiegend in breite Marktindizes investiert ist. Sie erkennen, wie stark kleine Änderungen der Entnahmerate den Verlauf beeinflussen, ohne dass konkrete Produkte oder Zusagen im Spiel sind.
Tool öffnen
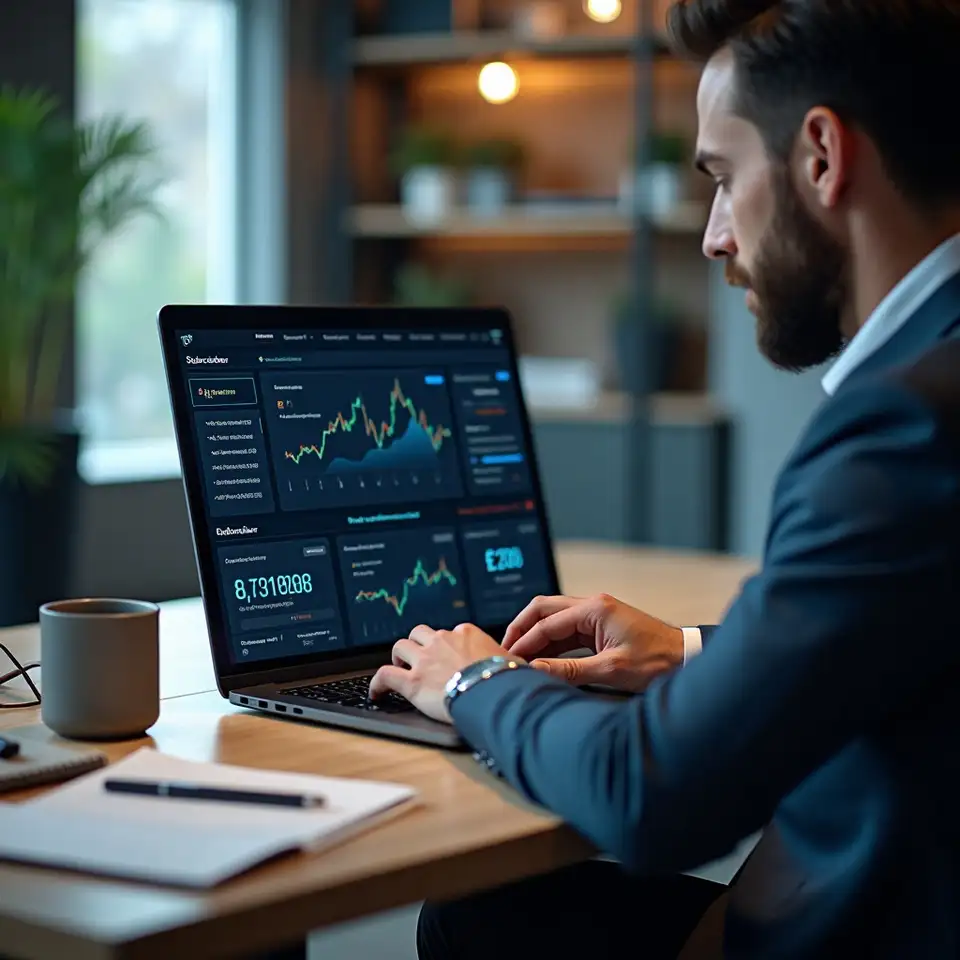
Laptop mit Beispiel-Dashboard für Entnahmeszenarien 2 / 4
0K Beispiel Entnahmeszenarien

Mehrere Entnahmepfade nebeneinander sehen

Früher betrachteten wir oft nur eine Linie: weiter sparen, irgendwann entnehmen. Das Tool zeigt mehrere Szenarien nebeneinander. Unterschiedliche Startbeträge, Entnahmesätze und angenommene Schwankungen führen zu klar getrennten Beispielkurven. So sehen Sie, wie empfindlich ein Ruhestandsplan auf lange schwächere Marktphasen oder höhere Kosten reagieren könnte. Die Zahlen sind hypothetisch und sollen Spannweiten verdeutlichen, keine individuellen Pläne ersetzen.

Szenarien ansehen
Notizbuch mit monatlichen Ausgaben und Ruhestandsbudget 3 / 4
0M Monate Fixkosten im Beispiel

Entnahme und Budget zusammen betrachten

Viele Ruhestandspläne scheitern nicht im Depot, sondern im Alltag. Das Tool stellt im Beispiel die jährliche Entnahme neben ein grobes Haushaltsbudget. Sie sehen, welcher Anteil für fixe Ausgaben, welcher für variable Wünsche und welcher für Reserven vorgesehen ist. So wird sichtbar, ob die modellhafte Entnahme im Verhältnis zu den angenommenen Lebenshaltungskosten plausibel wirkt oder ob ein Anpassungsbedarf besteht.

Artikel lesen
Anzeiger für Risikobandbreite eines Beispielportfolios 4 / 4
0% Anteil Kernmarkt im Beispiel

Risikobandbreite und Struktur bewerten

Im Ruhestand rückt das Verhältnis von Schwankungen zu Entnahmen in den Vordergrund. Das Tool blendet im Beispiel eine Risikoskala ein, die den Anteil breit gestreuter Marktindizes, die angenommene Schwankungsbreite und die Reservequote zusammenfasst. Sie sehen, ob die modellhafte Struktur eher defensiv oder offensiver wirkt und wie stark sie von einem mittleren Rahmen abweicht. Diese Einordnung ersetzt keine individuelle Risikoanalyse, macht aber Diskussionspunkte sichtbar.

Bandbreiten prüfen

Ruhestand als Entnahmepfad im Beispiel durchdenken

Der übliche Fehler beginnt beim Endbetrag. Eine große Zahl im Kopf, ein Sparplan im Hintergrund, und die Annahme, dass sich der Rest ergibt. Drei Jahre nüchterner Analyse zeigen uns: Für den Ruhestand zählt der Entnahmeweg mehr als der Zielstand. Dieses Tool ist ein Beispielrechner, der genau dort ansetzt. Es zeigt, wie sich unterschiedliche Entnahmeraten, Zeiträume, Kostenquoten und Marktphasen auf ein langfristiges Depot mit breiten Marktindizes auswirken könnten, ohne echte Konten zu steuern oder konkrete Produkte zu bewerten. Zuerst legen Sie im Kopf einen Startbetrag, einen groben Entnahmehorizont und eine anfängliche jährliche Entnahme fest. Das Tool arbeitet mit Beispielwerten, etwa einem Startdepot, das überwiegend in breite Marktindizes investiert ist, und einem Zeitraum von mehreren Jahrzehnten. Anschließend werden mehrere Szenarien gerechnet: eine vorsichtige Entnahmerate, eine mittlere Variante und eine höhere Entnahme. Jedes Szenario kombiniert einfache Annahmen zu Kosten und Schwankungen. Die Kurven zeigen, wie lange das Depot im Modell reicht, wie stark es in schwächeren Marktphasen sinken könnte und welche Spannweite zwischen guten und ungünstigen Verläufen entsteht. Ein hypothetisches Beispiel: Ein Startdepot von 400.000 Einheiten, ein geplanter Entnahmehorizont von 25 Jahren und eine anfängliche Entnahme von vier Prozent des Startwerts. Das Tool zeigt, wie sich diese Entnahme im Modell über die Jahre entwickelt, wenn sie mit der Inflation angepasst oder als fester Prozentsatz des jeweiligen Jahresanfangswerts gedacht wird. Parallel sehen Sie Varianten mit niedrigeren und höheren Entnahmesätzen. Die Unterschiede wirken auf den ersten Blick klein, führen im Verlauf aber zu stark abweichenden Restbeträgen und Zeitpunkten, an denen das Modelldepot erschöpft sein könnte. Das Ergebnis ist keine Prognose. Es macht sichtbar, wie sensibel ein Ruhestandsplan auf Entnahmerate, Schwankungen und Kosten reagiert. Typische Fehler treten deutlich hervor: zu hohe Entnahmen in frühen Jahren, fehlende Reserve für längere Schwächephasen, zu optimistische Annahmen zu Marktentwicklung oder Kostenquoten. Das Tool zwingt dazu, über flexible Regeln nachzudenken, etwa Entnahmen in schwächeren Jahren leicht zu senken oder in guten Jahren Reserven aufzubauen. Häufige Missverständnisse entstehen, wenn Beispielkurven als Versprechen verstanden werden. Das Tool zeigt Spannweiten, keine Mindest- oder Höchstwerte. Jede reale Situation weicht vom Modell ab: Einkommen, Steuern, Gesundheitskosten, familiäre Verpflichtungen und individuelle Risikotoleranz verändern die Rahmenbedingungen. Deshalb ist klar, wann qualifizierte Profis einbezogen werden sollten. Immer dann, wenn steuerliche Fragen, komplexe Vorsorgeverträge, Immobilien, Unternehmensbeteiligungen oder hohe Vermögenssummen im Spiel sind, reicht ein Beispielrechner nicht aus. Das Tool hilft, Gespräche mit unabhängigen Fachleuten vorzubereiten, indem es Annahmen, Bandbreiten und offene Fragen strukturiert. Es ersetzt keine individuelle Anlage-, Steuer- oder Rechtsberatung. Past performance doesn't guarantee future results und Results may vary. Anlagen in Finanzinstrumente sind mit Risiken verbunden und können zu Verlusten des eingesetzten Kapitals führen.
Fragen und Antworten zum Ruhestands- und Entnahme-Tool

Diese Fragen tauchen regelmäßig auf, wenn es um Entnahmepläne und Ruhestandsplanung mit breiten Marktindizes geht. Die Antworten beziehen sich auf ein hypothetisches Beispiel und sind keine persönliche Empfehlung.

7
Fragen gesamt

Das Tool zeigt ein fiktives Ruhestands-Dashboard mit mehreren Entnahmeszenarien. Im Mittelpunkt steht ein Beispieldepot, das überwiegend in breite Marktindizes investiert ist. Für unterschiedliche Entnahmeraten, Zeiträume und einfache Kostenannahmen werden modellhafte Verläufe berechnet. Die Kurven zeigen, wie lange das Depot im Modell reichen könnte und wie empfindlich es auf schwächere Marktphasen reagiert. Es werden keine realen Konten angebunden, keine Transaktionen ausgelöst und keine konkreten Produkte bewertet. Alle Beispiele sind hypothetisch und dienen nur der Veranschaulichung.

Sie beginnen, indem Sie die Beispielwerte mit Ihrer eigenen Situation vergleichen. Wie hoch ist der angenommene Startbetrag im Modell, wie lang ist der Entnahmehorizont und wie groß ist die gezeigte jährliche Entnahme im Verhältnis dazu. Dann betrachten Sie die verschiedenen Szenarien mit niedrigeren und höheren Entnahmesätzen. Notieren Sie, wie sich die Restbeträge im Modell entwickeln und an welchen Stellen das Beispieldepot erschöpft sein könnte. Diese Beobachtungen helfen, Fragen für Gespräche mit unabhängigen Fachleuten zu formulieren. Das Tool selbst nimmt keine Bewertung Ihrer persönlichen Situation vor.

Die Beispielrechnungen basieren auf gerundeten Startbeträgen, festen Entnahmeraten und stilisierten Schwankungsmustern. Kosten werden über eine einfache Quote berücksichtigt, Steuern und individuelle Gebühren nur pauschal. Es wird unterstellt, dass ein großer Teil des Depots langfristig in breiten Marktindizes investiert ist und dass Entnahmen jährlich erfolgen. Diese Annahmen vereinfachen die Realität erheblich. Sie sollen verdeutlichen, wie sich Parameter wie Entnahmerate, Kosten und Zeitraum auf die Spannweite möglicher Verläufe auswirken, nicht exakte Ergebnisse liefern.

Ein häufiges Missverständnis besteht darin, eine bestimmte Beispielkurve als Ziel oder als Mindestentwicklung zu verstehen. Die Szenarien sind keine Zusagen, sondern Spannweiten. Ebenso problematisch ist es, die im Modell gezeigte Entnahmerate ungeprüft zu übernehmen, ohne eigene Kosten, Steuern und Risikotoleranz zu berücksichtigen. Ein weiterer Fehler ist, die Rolle der Reserve zu unterschätzen und zu früh zu hohe Entnahmen einzuplanen. Das Tool soll helfen, diese Risiken sichtbar zu machen, nicht sie zu verharmlosen.

Professionelle Beratung ist sinnvoll, sobald steuerliche Regelungen, rechtliche Fragen, komplexe Vorsorgeverträge oder größere Vermögenssummen eine Rolle spielen. Das Tool kann eine erste Struktur liefern, ersetzt aber keine individuelle Analyse. Unabhängige Fachleute können prüfen, ob Ihre geplanten Entnahmen zu Ihrer Finanzlage, Ihrem Gesundheitszustand, Ihren Verpflichtungen und Ihrem Risikorahmen passen. Sie können außerdem konkrete Produkte, Verträge und steuerliche Folgen bewerten, was das Tool ausdrücklich nicht leistet.

Die dargestellten Szenarien sind bewusst vereinfacht und beruhen auf hypothetischen Annahmen. Sie sind keine Vorhersage realer Marktentwicklungen. Past performance doesn't guarantee future results und Results may vary. In der Praxis können lange Schwächephasen, unerwartete Ausgaben, Änderungen der Lebenssituation oder regulatorische Anpassungen dazu führen, dass ein tatsächlicher Verlauf stark vom Modell abweicht. Nutzer sollten das Tool daher als Denkanstoß und Gesprächsgrundlage verstehen, nicht als Entscheidungsautomat.

Das Tool verarbeitet keine Zugangsdaten zu Bankkonten und löst keine Transaktionen aus. Wenn Sie eigene Zahlen neben das Modell legen, geschieht dies in Ihren Unterlagen oder auf Ihrem Gerät. Hynmeacmoehyata kann technische Nutzungsdaten für Stabilität und Analyse verarbeiten, wie in der Datenschutzerklärung beschrieben, aber keine individuellen Portfolios steuern. Das Tool dient ausschließlich dazu, Annahmen und Spannweiten in einem hypothetischen Rahmen sichtbar zu machen.

Hinweis zu Entnahmeszenarien und Risiken

Dieses Entnahme-Tool arbeitet ausschließlich mit hypothetischen Beispielen und vereinfachten Annahmen. Es bildet keine reale Wertentwicklung ab, ist keine Prognose und ersetzt keine individuelle Anlage-, Steuer- oder Rechtsberatung. Die dargestellten Szenarien können von tatsächlichen Entwicklungen erheblich abweichen. Anlagen in Finanzinstrumente sind mit Risiken verbunden und können zu Verlusten des eingesetzten Kapitals führen. Past performance doesn't guarantee future results und Results may vary.
Cookie-Kategorien verwalten

Datenschutz und Rechte

Statistik und Analyse

Ihre Cookie-Einstellungen bei Hynmeacmoehyata

Hynmeacmoehyata verwendet Cookies für den technischen Betrieb, anonyme Statistiken und optionale Funktionen. Sie können alle Cookies akzeptieren, ablehnen oder individuelle Einstellungen vornehmen.